 公式ブログ

これって兆し?
スーパーの棚にある“地元の日常”が、観光資源になる時代
🍞ローカルスーパーや地元パンが“旅の目的地”になり始めている?
最近、旅先でローカルスーパーに立ち寄り、惣菜やご当地パン、地元メーカーの商品を探す投稿や記事を目にする機会が増えているように感じます。
観光地の名物店や道の駅だけでなく、地元の人が日常的に使うスーパーが、旅の寄り道先や土産探しの場所として注目されているようです。
こうした動きは、単なる“珍しい食品探し”ではなく、生活者の食に対する見方が少し変わってきている兆しかもしれません。
背景にあるのは、“本当に地元で食べられているもの”への関心
背景には、全国どこでも同じ商品が買える便利さの一方で、その土地でしか出会えないものを見つけたいという気分がありそうです。
旅先のスーパーには、地元の惣菜、昔から親しまれているパン、地域メーカーの調味料や菓子などが並びます。観光客向けに整えられた“土産物”とは違い、そこには“地元の人の日常”がそのまま残っているように見えます。
つまり生活者は、観光客向けに整えられた名物だけでなく、その地域で実際に食べられているものに価値を感じ、興味をひかれているのではないでしょうか。
“日常食”だからこそ、旅の記憶になる
象徴的なのが、「ご当地スーパーグランプリ」のような取り組みです。2026年で第5回を迎えた同グランプリでは、全国の地域スーパーの商品を対象に、弁当・惣菜・パンなどを扱う「ごち食部門」と、スーパーで買える土産を扱う「ごちみや部門」が設けられています。2026年は全国22社から81品がエントリーし、Instagramでの一般投票によって受賞商品が選ばれました。
ここで注目したいのは、スーパーの商品が“安くて便利な日常食”としてだけでなく、旅先で食べたいもの、持ち帰りたいものとして捉え直されている点です。
ご当地パンや惣菜、弁当、スイーツ、調味料。どれも本来は日常の延長にある食品ですが、外から訪れる人にとっては、その地域らしさを感じる入口になります。
旅先で買ってすぐ食べる「ごち食」も、自宅に持ち帰る「ごちみや」も、特別な高級品というより、地元の日常に触れる体験として受け止められているのではないでしょうか。
“地元性”は商品価値になりうる
この流れは、ローカルスーパーだけの話にとどまらなさそうです。
メーカーにとっても、全国一律の商品展開だけでなく、地域の素材、味覚、食習慣、地元企業とのつながりを、商品設計や売場づくり、発信の中でどう活かすかが、今後の差別化のヒントになる可能性があります。
特に食品では、味そのものだけでなく、「どこで生まれたのか」「誰に食べられてきたのか」「なぜその地域らしいのか」が、選ばれる理由になり始めているようにも見えます。
まとめ
もちろん、ローカルスーパー巡りが一過性の旅トレンドで終わる可能性もあります。
ただ、ご当地スーパーグランプリが5回目を迎えていることを踏まえると、これは突然生まれたブームというより、地域の食に目を向ける動きが少しずつ積み重なり、見えやすくなってきた現象とも捉えられます。
観光地化された名物ではなく、地元の日常に入り込むように食を選ぶ。
その感覚が広がるなら、ローカルスーパーや地元パンの目的地化は、これからの食品づくりにおいて見逃せない兆しかもしれません。
“どこでも買える”便利さの次に、生活者は“そこでしか出会えない日常”を探し始めているのではないでしょうか。

無料トライアル、資料請求などのお問合せはこちらからお願いいたします
お問合せおすすめ記事
「何を」より「いつ」。生活者は、商品ではなく“時間”で選び始めている? ― 「オケージョン起点」の価値創造(トレンドフィルタ)
同じ飲み物やアイスでも、「朝の補給」と書かれているのと、「夜の楽しみ」と書かれているのとでは、選ぶ気持ちは同じでしょうか。商品の中身より先に、「いつ使うか」で選ぶ人が増えているのかもしれません。KSP-POSで2026年5~10月を見ると、「オケージョン起点」の金額は前年の約1.3倍、数量は1割ほど増えました。商品数は58と前年並みですが、分類数は9から15に広がり、金額/商品は約1.3倍。商品を増やすのではなく、1商品あたりの価値を高めながら伸びています。特に目立つのが「夜」です。朝向けは構成比6割弱で前年並み。一方、夜向けは構成比4割強、金額は前年の2倍超でした。商品数も5から12に増えています。
トレンドフィルタNew「何を」より「いつ」。生活者は、商品ではなく“時間”で選び始めている? ― 「オケージョン起点」の価値創造(トレンドフィルタ)
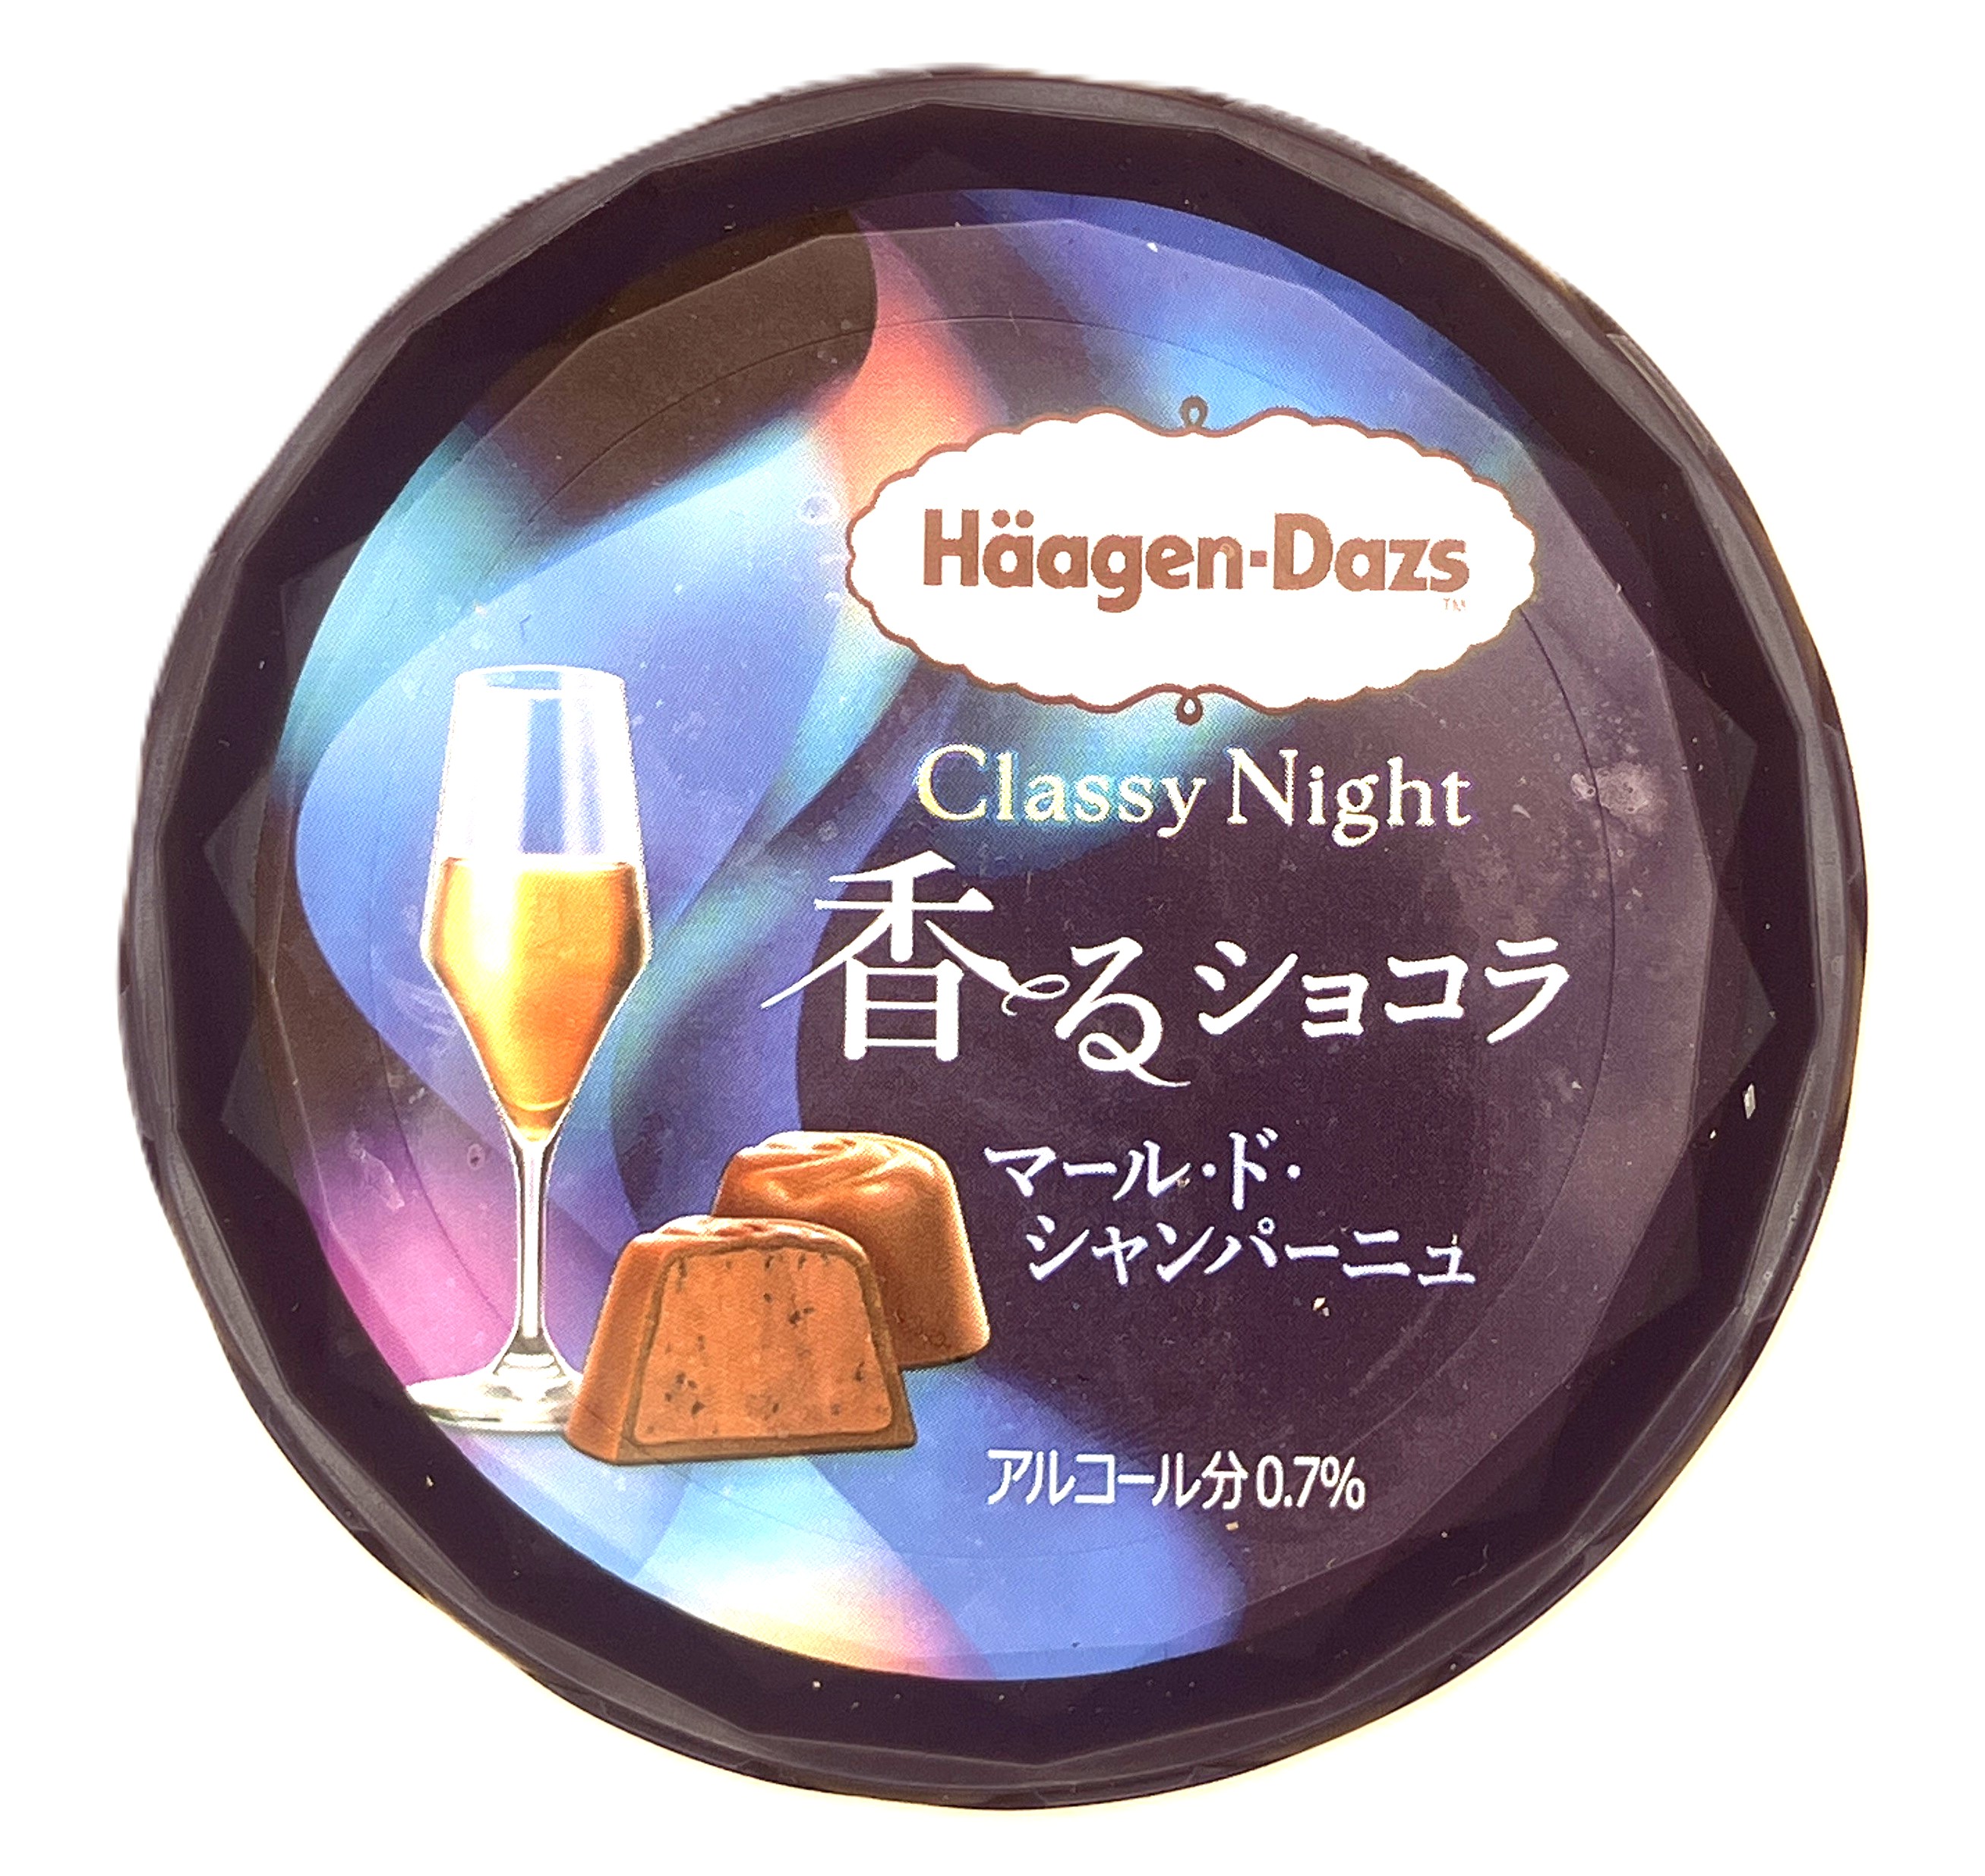
2026年5~10月、「オケージョン起点」商品の金額は前年の約1.3倍、数量は1割ほど増えた。商品数は58と前年並みだが、分類数は9から15へ広がった。プレミアムアイス、栄養ドリンク、野菜ジュースなど、前年にはなかった分類が加わっている。平均価格は137円から158円へ上がり、金額/商品は約1.3倍。商品を増やして伸ばすのではなく、1商品あたりの価値を高めながら伸びている様子がうかがえる。注目したいのは、訴求する時間帯の違いだ。「朝の補給・活動」は構成比が6割弱で、前年並み。一方、「夜の楽しみ・くつろぎ」は構成比が4割強、金額は前年の2倍超で、商品数も5から12へ増えた。上位商品の顔ぶれにも違いがある。朝向けは、2009~2014年から売場にある定番が中心だ。夜向けは、2025年9月の炭酸飲料のあとも、2026年7月に栄養ドリンク、9月に炭酸飲料、10月にプレミアムアイスと、新商品が続いている。ハーゲンダッツ「Classy Night」のように、夜に食べるための味や香りを打ち出した商品が、短い間隔で新発売されている。
トレンドフィルタNew
立ち飲み帰りに手を出した、637kcalの罠。 ファミマル「汁なし担々麺」に降参した夜。
近所の立ち飲み屋は、一人でフラリと立ち寄っても誰かしら知人に会える、私にとって絶好のサードプレイスだ。テレワークを終えた後、利害関係のないご近所仲間とたわいもない雑談を交わす時間は、日常の心地よいリセットボタンになっている。ここは食事も美味しく、私にとって「今日は晩御飯が作れない!」という日の駆け込み寺的存在でもある。中学生になった娘も保育園時代から一緒に通っているため、大人たちから可愛がってもらっている。その日、たまたま同じタイミングで店を出ることになったのが、同じ業界で働く40代独身男性。業界あるあるや、職場では言えない愚痴などを聞いているうちに、気が付けば“ネーサン”扱いだ。「僕、いつも帰りにそこのファミマで買い物するんですけど、今めちゃくちゃドハマりしてる商品があって。1回ネーサンにも食べてみてほしいんですよね」そんな話を振られた。私がこの食レポコラムを書いていることを知っている彼からの、熱量のこもったプレゼンだ。「へー、じゃあ試してみようか」と、立ち飲み屋から徒歩1分のファミリーマートへそのまま一緒に歩いて行った。よく「飲んだ後にラーメン屋や夜中の焼肉屋へ行く」なんていう話を聞くが、私にはその習慣がない。別腹という感覚も持ち合わせずに50数年を生きてきた……はずなのだが、悲しいかな、太りやすいお年頃になってからというもの、「家に帰るとなぜか何かを食べたくなる」という謎の傾向が出てきた。万が一にも家にカップラーメンなどがあろうものなら、空腹かどうかを考える前に自動的にお湯を注いでしまうレベルの無意識状態。そして翌朝、ズシッと重い身体を抱えて後悔する、というのが最近の密かな悩みである。

コジカism
加工食品New